Upozorenje na rizike: Financijski ugovori za razliku (CFD) složeni su instrumenti i povezani su s visokim rizikom brzih financijskih gubitaka zbog poluge. Na 71.07% računa malih ulagača dolazi do financijskih gubitaka pri trgovanju CFD-ovima s ovim pružateljem. Trebali biste razmotriti razumijete li kako CFD-ovi funkcioniraju i možete li si priuštiti visoki rizik financijskih gubitaka. Molimo pročitajte Obavijest o rizicima.

Profiti Maerska rastu, ali povratak kroz Sueski kanal mogao bi smanjiti marže [1]
U trećem tromjesečju 2026. godine Maersk je ostvario operativnu dobit od 3,3 milijarde dolara, što je porast od 155 % u odnosu na prethodnu godinu. Više stope prijevoza kontejnera doprinijele su poboljšanju rezultata, iako je obujam prijevoza blago opao. Međutim, postupni povratak brodova kroz Sueski kanal mogao bi smanjiti visoke marže. Kraće rute štede gorivo i vrijeme, a istovremeno oslobađaju prijevozni kapacitet i stvaraju prostor za pad fregtskih stopa. [2]
O tvrtki
A.P. Møller – Mærsk je danska pomorska i logistička grupacija sa sjedištem u Kopenhagenu, čije se dionice trguje na burzi Nasdaq Copenhagen. Pruža usluge kontejnerskog prijevoza, logistike i upravljanja lučkim terminalima. Na taj način integrira prijevoz robe morem s skladištenjem i dostavom kupcu. Pojedinačni poslovni segmenti imaju različite profitne marže i različitu osjetljivost na promjene u teretnim stopama, što utječe na financijsku stabilnost cijele grupe.
Nove prognoze u skladu su s očekivanjima analitičara
Prihodi Maerska porasli su za 27 % na godišnjoj razini, na 18,1 milijardu dolara. Zarada prije kamata, poreza, deprecijacije i amortizacije (EBITDA) porasla je za 75 % na 4,71 milijardu dolara, iako je zaostala za prosječnom procjenom analitičara u anketi LSEG-a za otprilike 6,5 %. Tvrtka je također podigla svoju cjelogodišnju prognozu prilagođene EBITDA od 10,5 milijardi dolara na raspon od 12,5 do 14,5 milijardi dolara. Analitičari su već očekivali 14,02 milijarde dolara. [3] Novi izgled poslovanja time je uvelike potvrdio njihova očekivanja, iako je predstavljao značajno poboljšanje u odnosu na prethodnu procjenu uprave. Dana 5. studenog, na dan objave rezultata, dionice klase B zatvorile su se na 20.870 DKK, što je označilo dnevni pad od 5,99%.*
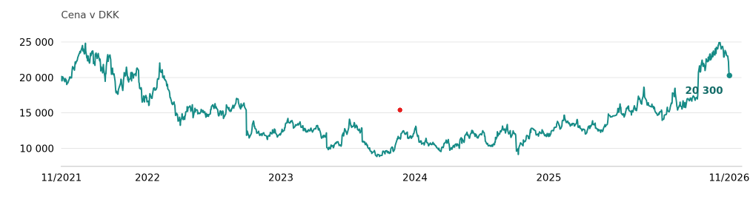
Kretanje cijene dionica klase B Maerska u posljednjih pet godina*
Više stope nadoknadile rastuće troškove
Najveće poboljšanje ostvareno je u pomorskom prijevozu. Prosječna postignuta stopa porasla je za 46 % na 3.287 USD po TEU-u (jedinici ekvivalentnoj 40-stopnom kontejneru), dok je obujam prijevozene robe pao za 0,8 %. Jedinični troškovi, prilagođeni stalnim cijenama goriva, porasli su za 4,8 %. Operativna marža odjela Ocean porasla je s 6,2 % na 20,6 %, uglavnom zbog viših tarifa. Operativni dobitak također je podržan produljenjem procijenjenog korisnog vijeka trajanja plovila s 20 na 25 godina, što je smanjilo tromjesečnu amortizaciju za 176 milijuna dolara. Ova računovodstvena promjena sama po sebi nije povećala stvaranje gotovine. Stoga rezultati još uvijek ne pružaju dokaze da Maersk može postići slične marže čak i uz jeftiniju plovidbu. Da bi ih održao, morao bi u skladu s tim smanjiti troškove po kontejneru. [4]
Sueski kanal bi mogao smanjiti operativne i troškove prijevoza [5]
Pritisak na cijene mogao bi se pojačati kako se kraće rute postupno ponovno uvode. Dana 2. studenog, Maersk i Hapag-Lloyd najavili su povratak svoje zajedničke usluge ME1 između Indije i Europe kroz Sueski kanal umjesto zaobilaska Afrike. Tako se isti obujam tereta može prevoziti u kraćem vremenu i uz manju potrebnu transportnu kapacitet. Oslobođeni brodovi mogli bi povećati kapacitet prijevoza i intenzivirati cjenovnu konkurenciju. Uštede na troškovima goriva mogle bi potom nadmašiti pad prihoda uzrokovan nižim stopama. Međutim, daljnje promjene ruta ostaju ovisne o sigurnosnoj situaciji u Crvenom moru. [6] Indeks Drewry WCI za teretne tarife pao je 5. studenog za 1 % tjedan-na-tjedan, na 4.389 USD po kontejneru od 40 stopa, iako je i dalje bio 124 % viši nego prije godinu dana. Ovaj se pomak dosad odnosi samo na blagi pad s visokih razina i sam po sebi ne potvrđuje trajni preokret na tržištu.
Pomorski prijevoz i dalje potiče rast dobiti
Logističke usluge i terminali osiguravaju Maersku dodatne izvore prihoda, ali njihov doprinos operativnoj dobiti ostaje znatno manji. U trećem su kvartalu ostvarili zajednički prihod od 752 milijuna dolara, dok je divizija pomorskog prijevoza ostvarila približno 2,6 milijardi dolara. Nadalje, prema izračunima temeljenim na objavljenim rezultatima, divizija pomorskog prijevoza (Ocean) odgovorna je za približno 94 % interanualnog rasta EBITDA-e grupe. Stoga pomorski prijevoz i dalje pokreće većinu poboljšanja. Razvoj drugih usluga širi poslovanje tvrtke Maersk, ali dosad nije značajno smanjio ovisnost rasta dobiti o teretnim stopama. Stoga, pri vrednovanju dionice, odlučujući čimbenik ostaje koji će dio trenutačnih pomorskih marži tvrtka moći zadržati nakon što se ublaže ograničenja kapaciteta. [7]
Novčani tok također mora pokriti obnovu flote
Izvrsni financijski rezultati pretočili su se u slobodni novčani tok od 2,389 milijardi dolara u trećem tromjesečju. Na kraju rujna Maersk je imao neto novčanu poziciju od 3,213 milijardi dolara, čak i nakon uračunavanja obveza po najmu. Ova rezerva pruža tvrtki fleksibilnost za financiranje poslovanja tijekom sporijih razdoblja. Međutim, tvrtka planira kapitalne izdatke u iznosu od 10 do 11 milijardi dolara u dvogodišnjem razdoblju od 2026. do 2027. godine, stoga će joj dio generirane gotovine biti potreban za obnovu imovine i razvoj. Politika dividendi predviđa isplatu od 30 do 50 posto prilagođene neto dobiti, iako iznos same dividende također ovisi o izgledima i potrebama za ulaganjima. Stoga je ključno da dioničari znaju koliko će gotovine ostati nakon ulaganja, čak i u godinama s nižim stopama plovidbe. [8]
Zaključak
Maersk trenutno značajno profitira od ograničene dostupnosti pomorskog kapaciteta. Povratak na rutu kroz Sues mogao bi narušiti tu prednost čak i usred kontinuiranog rasta globalne trgovine. Stoga, pri vrednovanju dionice ima više smisla temeljiti procjenu na profitabilnosti pri nižim teretnim stopama nego pretpostavljati da će trenutna marža potrajati. Održivije poboljšanje financijskih rezultata potvrdilo bi smanjenje troškova po jedinici i sposobnost financiranja i ulaganja i dividendi čak i usred slabijih tarifa za prijevoz. Sve dok je rast dobiti prvenstveno potaknut višim tarifama i dok troškovi kontejnera rastu, iznimno snažan kvartal ne pruža pouzdanu osnovu za procjenu dugoročnih rezultata. [9]
Ovaj tekst predstavlja marketinšku komunikaciju. Ne predstavlja nikakav oblik investicijskog savjeta ili investicijskog istraživanja, niti je ponuda za sklapanje bilo kakve transakcije koja uključuje financijski instrument. Sadržaj ovog teksta ne uzima u obzir pojedinačne okolnosti čitatelja, njihovo iskustvo ili njihovu financijsku situaciju. Prošli rezultati nisu jamstvo niti predviđanje budućih rezultata.
* Prošli rezultati nisu jamstvo budućih rezultata.
[1] – [9] Izjave o budućim očekivanjima temelje se na pretpostavkama i trenutačnim očekivanjima, koja mogu biti netočna, ili na trenutačnom gospodarskom okruženju, koje je podložno promjenama. Takve izjave nisu jamstvo buduće uspješnosti. One uključuju rizike i druge neizvjesnosti koje je teško predvidjeti. Stvarni rezultati mogu se značajno razlikovati od onih izraženih ili podrazumijevanih u bilo kojim izjavama o budućim očekivanjima.
O.Z.I. Online Zone Investment Opportunities (OZIOS) registrirani je zaštitni znak tvrtke APME FX TRADING EUROPE LTD, Ciparske investicijske tvrtke (CIF) pod nadzorom i regulacijom Ciparske komisije za vrijednosne papire i burzu (CySEC) pod brojem licence CIF 335/17, s registriranom adresom u Lophitis Business Center, Ured 404, 4. kat, Avenija 28. listopada 249, Limassol 3035, Cipar. Ugovori za razliku (CFD-ovi) složeni su instrumenti i nose visok rizik brzog financijskog gubitka zbog poluge. 71,07 % računa maloprodajnih ulagača gubi novac pri trgovanju CFD-ovima s ovim pružateljem usluga. Trebali biste razmotriti razumijete li kako CFD-ovi funkcioniraju i možete li si priuštiti visok rizik gubitka novca.
[1] Maersk – Profil tvrtke i informacije o dionicama. Nasdaq Copenhagen.
[2] Maersk – rezultati za 3. kvartal 2026. Reuters – procjene analitičara, 5. studenog 2026. Tradzy – cijena zatvaranja dionica B klase, 5. studenog 2026.
[3] Yahoo Finance – MAERSK-B.CO, dnevne završne cijene od 8. studenog 2021. do 6. studenog 2026.; grafikon izradio autor.
[4] Maersk – Privremeno financijsko izvješće za 3. kvartal 2026., Ocean Division i napomena 5 o promjeni procjena amortizacije.
[5] Maersk – Povratak rute ME1 kroz Suecki kanal, 2. studenog 2026. Drewry – World Container Index, 5. studenog 2026.
[6] Maersk – rezultati za 3. kvartal 2026.; izračun autora udjela rasta EBITDA-e divizije Ocean u odnosu na prethodnu godinu: (3.699 − 1.787) / (4.710 − 2.686) = 94,47 %.
[7] Maersk – financijsko izvješće za 3. kvartal 2026., novčana pozicija i investicijski izgledi. Politika kapitala i dividendi.
[8] OZIOS – trenutno upozorenje o riziku na početnoj stranici; udio gubitnih računa 71,07%, provjereno 9. studenog 2026.